


กำไรสุทธิของ Yinglian Co. พุ่งขึ้น 1,573%: เรื่องราวเบื้องหลังการเปลี่ยนแปลง 'เดิมพันสูง- จากบรรจุภัณฑ์โลหะไปสู่พลังงานใหม่
Yinglian Co., Ltd. (002846) เปิดเผยรายงาน Q3 2025 เมื่อเร็วๆ นี้ ซึ่งแสดงให้เห็นว่าบริษัทมีรายได้จากการดำเนินงาน 1.648 พันล้านหยวนในสามไตรมาสแรก เพิ่มขึ้น 10.68% เมื่อเทียบเป็นรายปี-จาก-ปีที่ผ่านมา กำไรสุทธิที่เป็นของผู้ถือหุ้นอยู่ที่ 35.378 ล้านหยวน เพิ่มขึ้นอย่างน่าตกใจถึง 1,572.67% เมื่อเทียบเป็นรายปี-เมื่อเทียบเป็นรายปี ซึ่งเปลี่ยนการขาดทุนให้เป็นกำไรได้สำเร็จ กระแสเงินสดสุทธิจากกิจกรรมดำเนินงานอยู่ที่ 235 ล้านหยวน เพิ่มขึ้น 5,112% เมื่อเทียบเป็นรายปี-เมื่อ- ซึ่งเมื่อดูเผินๆ ดูเหมือนจะเป็น "การพลิกฟื้นอย่างน่าทึ่ง"
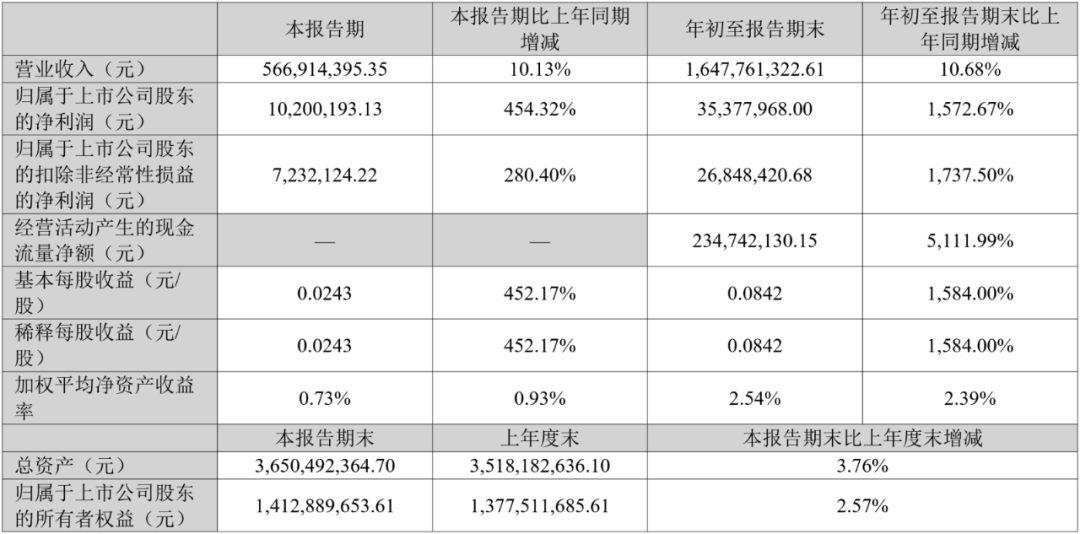
อย่างไรก็ตาม หากคุณวิเคราะห์โครงสร้างกำไร ความยั่งยืนของการเติบโตที่สูงนี้ยังคงคุ้มค่าที่จะปกป้อง อัตรากำไรขั้นต้นของบริษัทอยู่ที่เพียง 12.56% เพิ่มขึ้น 1.81 จุดเปอร์เซ็นต์จากปีที่แล้ว แต่ก็ยังต่ำกว่าระดับเฉลี่ยของบริษัทคู่แข่งส่วนใหญ่ (เช่น ประมาณ 15%-18% สำหรับหุ้น Orijin และ Jihong); อัตรากำไรสุทธิเพียง 2.0% บ่งชี้ว่าธุรกิจหลักยังถูกครอบงำด้วยการแข่งขันที่มีกำไรต่ำ
ในระหว่างงวดนี้ ค่าใช้จ่ายอยู่ที่ 169 ล้านหยวน เพิ่มขึ้น 22.5 ล้านหยวนต่อปี-เทียบกับ-ปีที่ผ่านมา โดยค่าใช้จ่ายในการขายเพิ่มขึ้น 29.21% และค่าใช้จ่ายด้านการวิจัยและพัฒนาเพิ่มขึ้น 24% บ่งชี้ว่าบริษัทยังคงต้องรักษาโมเมนตัมการเติบโตด้วยการลงทุนที่สูง แม้ว่าจะมีการเติบโตของรายได้ที่จำกัดก็ตาม หากการเติบโตของรายได้ช้าลง โครงสร้างค่าใช้จ่ายนี้จะกลายเป็นภาระกำไรใหม่
ข้าม-พลังงานใหม่ข้ามพรมแดน: เกมที่มีความเสี่ยงสูง-ในการลงทุน
ในช่วงระยะเวลารายงาน บริษัทมุ่งเน้นการมุ่งเน้นเชิงกลยุทธ์ในด้านวัสดุพลังงานใหม่ โดยวางแผนลงทุน 3.089 พันล้านหยวนเพื่อสร้างโครงการตัวรวบรวมกระแสไฟฟ้าแบบคอมโพสิต ซึ่งรวมถึงกำลังการผลิตอลูมิเนียมฟอยล์คอมโพสิต 100 ล้านตารางเมตรต่อปี และฟอยล์ทองแดงคอมโพสิต 500 ล้านตารางเมตร ปัจจุบันมีการสร้างสายการผลิตอลูมิเนียมฟอยล์คอมโพสิตเพียง 5 สายและฟอยล์ทองแดง 5 สาย และผลิตภัณฑ์ยังอยู่ในขั้นตอนการทดสอบของลูกค้าแบตเตอรี่พลังงาน
ตัวสะสมกระแสไฟฟ้าแบบคอมโพสิตเป็นส่วนประกอบสำคัญของแบตเตอรี่ลิเธียมซึ่งมีข้อดีทั้งในด้านน้ำหนักเบาและความปลอดภัย และถือเป็นวัสดุยุคใหม่โดยผู้นำเช่น CATL และ BYD อย่างไรก็ตาม ช่องนี้มีเกณฑ์ทางเทคนิคที่สูง มีรอบการตรวจสอบที่ยาวนาน และมีรอบการคืนทุนที่นานกว่า เมื่อพิจารณาจากขนาดการลงทุนตามแผนที่มีอยู่ 3.089 พันล้านหยวนเกือบจะเทียบเท่ากับ 1.5 เท่าของรายได้จากการดำเนินงานของหุ้น Yinglian ในปี 2567 และคิดเป็น 85% ของสินทรัพย์รวมของบริษัท ในกรณีที่ไม่มีทั้งสิทธิบัตรหลักและเสียงของอุตสาหกรรม พรมแดนแบบ "การพนัน-" นี้- จะนำมาซึ่งเงินทุนจำนวนมากและความกดดันในการดำเนินการ
ที่สำคัญกว่านั้นการแข่งขันในปัจจุบันในตลาดฟอยล์ทองแดงแบตเตอรี่ลิเธียมในประเทศนั้นรุนแรง ในปี 2568 กำลังการผลิตฟอยล์ทองแดงแบตเตอรี่ลิเธียมระดับชาติคาดว่าจะเกิน 16 พันล้านตารางเมตร และอัตราการใช้กำลังการผลิตน้อยกว่า 70% บริษัทชั้นนำอย่าง Putailai, Jiayuan Technology, Nord และอีกมากมาย มีข้อได้เปรียบที่ชัดเจนในการรับรองลูกค้าและปรับขนาดต้นทุน และหากหุ้น Yinglian ยากที่จะบรรลุการผลิตผลิตภัณฑ์จำนวนมากได้อย่างรวดเร็ว พวกเขาก็ต้องเผชิญกับภาวะที่กลืนไม่เข้าคายไม่ออกในการ "เข้าสู่ตลาด"
ธุรกิจบรรจุภัณฑ์หลักขยายตัวแต่เพดานตลาดกำลังใกล้เข้ามา
นอกเหนือจากโครงการพลังงานใหม่แล้ว บริษัทยังลงทุน 918 ล้านหยวนเพื่อสร้างฐานการผลิตกระป๋อง-ถึง-ที่เปิดฝาได้ง่าย ซึ่งเริ่มอย่างเป็นทางการเมื่อวันที่ 13 ตุลาคม และวางแผนที่จะปรับปรุงกำลังการผลิตและระดับกระบวนการผ่านสายการผลิตอัจฉริยะ Yinglian เป็นหนึ่งในผู้เล่นที่สำคัญในอุตสาหกรรมฝาเปิด-ที่-ง่ายในประเทศ โดยมีลูกค้าครอบคลุมด้านกระป๋องอาหาร เครื่องดื่ม และสารเคมี
อย่างไรก็ตาม จากมุมมองของแนวโน้มอุตสาหกรรม บรรจุภัณฑ์โลหะได้เข้าสู่ขั้นตอนของการแข่งขันด้านสต็อก ตามข้อมูลจากสถาบันวิจัยอุตสาหกรรมธุรกิจของจีน ขนาดตลาดโลหะในประเทศ-ต่อ-ฝาเปิดง่ายจะอยู่ที่ประมาณ 35 พันล้านหยวนในปี 2024 โดยมีอัตราการเติบโตต่อปีน้อยกว่า 3% ในเวลาเดียวกัน ข้อจำกัดด้านการคุ้มครองสิ่งแวดล้อมเริ่มเข้มงวดมากขึ้น ราคาอลูมิเนียมมีความผันผวนบ่อยครั้ง และแนวโน้มการทดแทนบรรจุภัณฑ์ที่ทำจากพลาสติกและกระดาษที่ย่อยสลายได้-ก็กำลังเพิ่มขึ้นอย่างรวดเร็ว แม้ว่าธุรกิจหลักดั้งเดิมของหุ้น Yinglian ยังคงมีเสถียรภาพ แต่ก็ยากที่จะรองรับการเติบโตที่สูง การขยายการผลิตอย่างต่อเนื่องในสภาพแวดล้อมที่มีการเติบโตของความต้องการที่จำกัดอาจส่งผลให้การใช้กำลังการผลิตลดลงและผลตอบแทนจากการลงทุนล่าช้า
การดำเนินการด้านเงินทุนบ่อยครั้งและการพึ่งพาทางการเงินสูง
เมื่อเผชิญกับการลงทุนจำนวนมาก บริษัทจึงเลือกที่จะระดมทุนผ่านตลาดทุน ในเดือนกันยายน ปี 2025 คณะกรรมการของบริษัทได้พิจารณาและอนุมัติแผนการที่จะออก-หุ้น A- ไปยังเป้าหมายเฉพาะ โดยตั้งใจที่จะระดมทุนได้ไม่เกิน 1.5 พันล้านหยวน และเงินทุนส่วนใหญ่จะใช้สำหรับโครงการรวบรวมในปัจจุบันและ-โครงการ-ที่เปิดฝาพับได้ง่าย ในเวลาเดียวกัน บริษัท Shantou Yinglian ซึ่งเป็นบริษัทในเครือที่-เป็นเจ้าของทั้งหมดได้เปิดตัวกองทุน Guangdong Guangdong Property Industry Technology Equity Investment Fund โดยมีกองทุนชุดแรก 45 ล้านหยวนและสัดส่วนการถือหุ้นสูงสุด 15.63% ในอนาคต
แต่เบื้องหลังการดำเนินการด้านทุนเหล่านี้คือแรงกดดันด้านกระแสเงินสดที่ตึงตัวอย่างต่อเนื่องขององค์กรต่างๆ ณ สิ้นไตรมาสที่สาม อัตราส่วนสินทรัพย์-ของบริษัทอยู่ที่ 59.8% เพิ่มขึ้นเกือบ 8 เปอร์เซ็นต์เมื่อเทียบกับปี 2023 การเพิ่มขึ้นอย่างมีนัยสำคัญของกระแสเงินสดจากการดำเนินงานส่วนใหญ่มาจากการปรับปรุงรอบการชำระเงิน แทนที่จะเป็นการเพิ่มขึ้นอย่างมากในกำไรหลัก หากการวางตำแหน่งเฉพาะเจาะจงถูกปิดกั้นหรือการกลับมาของโครงการล่าช้า หุ้นของ Yinglian อาจเผชิญกับความเสี่ยงสองประการคือกระแสเงินสดที่ตึงตัวและการขยายหนี้
ความท้าทายด้านการบริหารจัดการภายใต้การกำกับดูแลครอบครัว
โครงสร้างการกำกับดูแลหุ้นหยิงเหลียนยังคงแสดงให้เห็นลักษณะครอบครัวที่ชัดเจน ผู้ควบคุมที่แท้จริง Weng Weiwu ถือหุ้น 40.89% ก่อให้เกิดความสัมพันธ์ในการดำเนินการร่วมกันกับผู้จัดการทั่วไป Weng Baojia และสมาชิกครอบครัวคนอื่นๆ เงินเดือนของ Weng Baojia ในปี 2567 จะอยู่ที่ 1.11 ล้านหยวน และประธาน Weng Weiwu จะอยู่ที่ 780,000 หยวน และทั้งสองจะควบคุมบริษัทในเครือหลายแห่งในเวลาเดียวกัน การจัดการครอบครัวเป็นสิ่งที่ดีสำหรับการรักษาเสถียรภาพในการควบคุม แต่ก็อาจทำให้การตรวจสอบภายในและความสมดุลและความโปร่งใสลดลงเช่นกัน
นอกจากนี้ บริษัทยังมี "ความเสี่ยงของสกายอาย" มากกว่า 700 รายการทั้งในพื้นที่ของตนเองและพื้นที่โดยรอบ ซึ่งส่วนใหญ่เป็นคำเตือนทางธุรกิจทั่วไป แต่สะท้อนถึงความเสี่ยงที่อาจเกิดขึ้นในด้านการเงิน สัญญา และการดำเนินคดี เมื่อเผชิญกับแผนการลงทุนมูลค่านับพันล้านหยวน การกำหนดมาตรฐานของกลไกการกำกับดูแลถือเป็นสิ่งสำคัญอย่างยิ่ง
สภาพแวดล้อมภายนอกเข้มงวดขึ้น และหน้าต่างการเปลี่ยนแปลงมีจำกัด
จากมุมมองมหภาค ขณะนี้ 'ความฝันด้านพลังงานใหม่' ของ Yinglian Co., Ltd. อยู่ในขั้นตอนของการปรับเปลี่ยนอย่างมีเหตุผลหลังจากถึงจุดสูงสุดของวงจร จากข้อมูลของ GGII อัตราการเติบโตของกำลังการผลิตติดตั้งแบตเตอรี่พลังงานของจีนคาดว่าจะลดลงเหลือ 18% ในปี 2568 ซึ่งต่ำกว่า 48% ในปี 2566 มาก โดยทั่วไปรายจ่ายฝ่ายทุนในอุตสาหกรรมจะหดตัว และการอนุมัติโครงการใหม่เริ่มเข้มงวดมากขึ้น ในสภาพแวดล้อมเช่นนี้ หากโครงการรวบรวมกระแสไฟฟ้าแบบคอมโพสิตของบริษัท Yinglian Co., Ltd. ไม่สามารถผลิตจำนวนมากได้อย่างรวดเร็วและรับประกันลูกค้าได้ ก็จะเผชิญกับสถานการณ์ที่ยากลำบากด้วยการลงทุนสูงแต่ให้ผลตอบแทนช้า
ในขณะเดียวกัน ธุรกิจบรรจุภัณฑ์โลหะก็อยู่ภายใต้แรงกดดันทั้งจากคำสั่งซื้อจากต่างประเทศที่ลดลงและต้นทุนที่สูงขึ้น ในช่วงครึ่งแรกของปี 2025 การส่งออกบรรจุภัณฑ์โลหะของจีนลดลง 8.4% เมื่อเทียบเป็นรายปี-เมื่อ-เทียบเป็นรายปี ส่งผลให้องค์กรขนาดเล็กและขนาดกลาง-บางแห่งต้องลดการผลิต แม้ว่าตลาดดั้งเดิมของ Yinglian Co., Ltd. ยังคงค่อนข้างมีเสถียรภาพ แต่ช่องทางในการเติบโตก็มีจำกัด
สรุป: เบื้องหลังผลกำไรที่เพิ่มขึ้นนั้นมีการพนัน-ข้ามภาคที่มีความเสี่ยงสูง-
ผลการดำเนินงานที่ก้าวกระโดดของ Yinglian Co., Ltd. ในช่วงสามไตรมาสแรกของปี 2568 ดูเหมือนจะเป็นการฟื้นตัวเชิงโครงสร้างมากกว่าการเปลี่ยนแปลงเชิงคุณภาพในด้านความสามารถในการทำกำไร การลงทุนสูง- รูปแบบที่มีความเสี่ยงสูง-ในด้านพลังงานใหม่ ผสมผสานกับการเติบโตที่อ่อนแอในธุรกิจแบบดั้งเดิม ทำให้บริษัทผู้ผลิตแห่งนี้มีมูลค่าตลาดนับหมื่นล้านที่ทางแยกเชิงกลยุทธ์
จากบรรจุภัณฑ์โลหะไปจนถึงวัสดุพลังงานใหม่ เส้นทางของ Yinglian Co., Ltd. มีความทะเยอทะยานแต่เต็มไปด้วยความไม่แน่นอน การเติบโตที่สูงในปัจจุบันจะยั่งยืนได้หรือไม่นั้น ไม่เพียงแต่ขึ้นอยู่กับความคืบหน้าของการผลิตโครงการเท่านั้น แต่ยังขึ้นอยู่กับความสามารถในการใช้เทคโนโลยี การจัดการการเงิน และการควบคุมอย่างมีประสิทธิผลด้วย ในอีกไม่กี่ปีข้างหน้า บริษัทอาจชั่งน้ำหนัก 'นวัตกรรม' กับ 'ความมั่นคง' ซ้ำแล้วซ้ำอีก และการพนันข้ามภาคส่วนนี้-ยังห่างไกลจากผลลัพธ์ที่ชัดเจน